La couverture santé fragile : pourquoi votre mutuelle ne disparaît pas après un licenciement
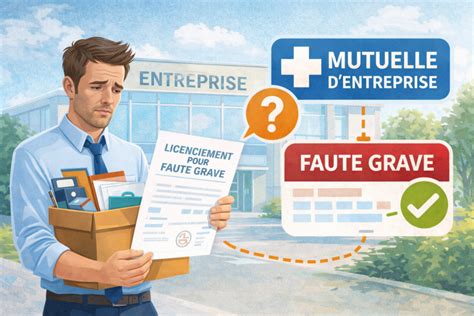
Quand un salarié est victime d’un licenciement, une grande majorité craint la perte immédiate de sa mutuelle. Cependant, le droit français offre une protection subtile mais essentielle pour éviter cette rupture brutale.
La portabilité de la couverture complémentaire santé n’est pas automatique, mais elle s’active dès la fin du contrat. Son maintien durera jusqu’à l’échéance des droits d’indemnisation chômage, période équivalente au dernier contrat salarié ou à un cumul de contrats dans les douze mois. Pour bénéficier de ce dispositif, il est crucial de présenter l’attestation France Travail avant la fin de la période transitoire.
Si vous réactivez vos activités professionnelles ou que cette période s’échappe, le maintien s’interrompt immédiatement. Après cette phase, un contrat individuel (loi Evin) doit être signé dans les deux mois suivant la fin de la portabilité, payable à durée indéterminée et limité aux frais de santé. Une fenêtre de six mois s’ouvre ensuite pour souscrire à ce nouveau cadre.
Cette complexité montre l’importance d’une attention particulière lors de la rupture contractuelle. Les ménages risquent de se retrouver sans assurance pendant des mois, si les mécanismes ne sont pas maîtrisés. Une connaissance approfondie du droit social reste donc indispensable pour préserver ce fondement vital.